Aset Bank Syariah Tembus Rp1.061 Triliun, Transformasi Digital Jadi Tantangan Berikutnya
Sebanyak 68% anggaran TI bank Asia Pasifik disebut masih terserap sistem lama. Modernisasi digital menjadi tantangan bagi bank syariah.

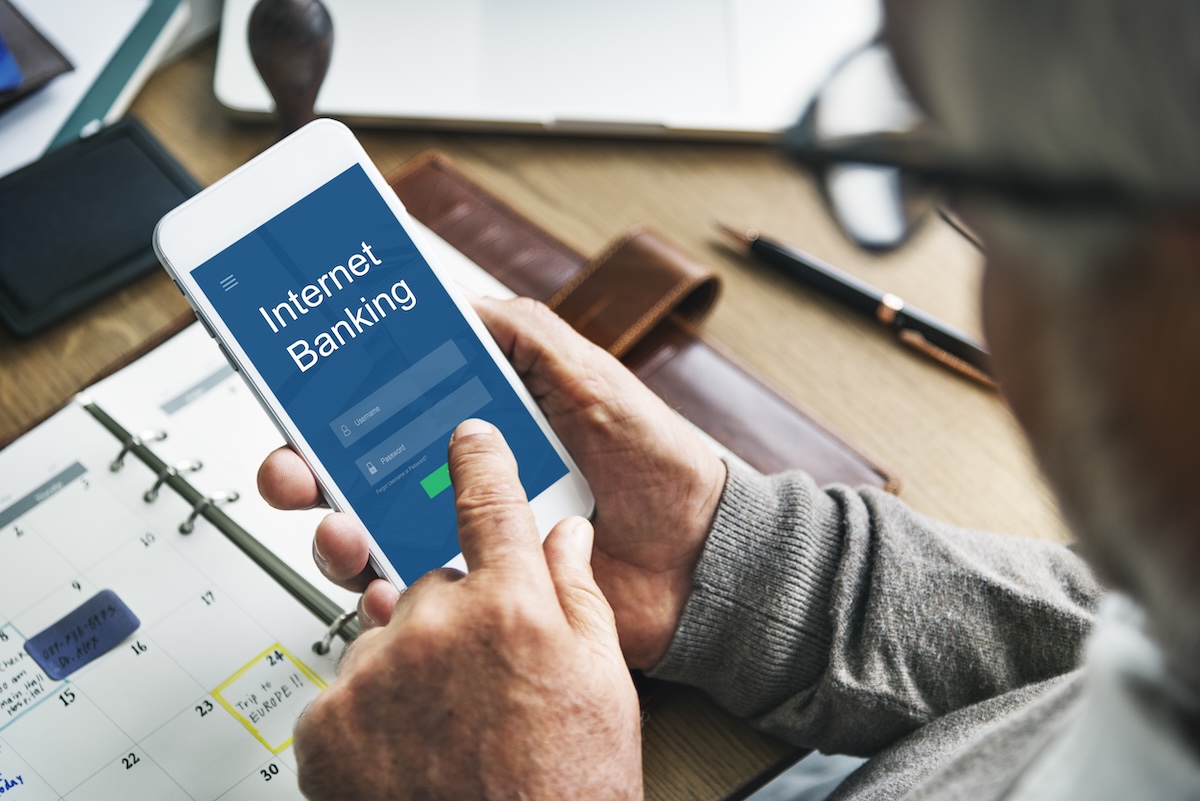 Ilustrasi digitalisasi perbankan. dok. Magnific
Transformasi digital menjadi salah satu tantangan perbankan syariah di tengah upaya memperbesar skala industri di Indonesia.
Besarnya biaya untuk mempertahankan sistem teknologi lama atau legacy system dinilai dapat mempersempit ruang bank untuk mengembangkan layanan baru yang semakin dibutuhkan nasabah.
Berdasarkan riset perusahaan teknologi perbankan Mambu, sekitar 68% anggaran teknologi informasi (TI) perbankan di kawasan Asia Pasifik masih dialokasikan untuk memelihara sistem legacy.
Kondisi tersebut dinilai menjadi salah satu hambatan bagi bank untuk berinovasi dengan kecepatan yang kini diharapkan nasabah.
- Red Hat Dorong Kemandirian Digital lewat Sovereign Cloud dan Private AI
- DTI-CX 2026 Jadi Panggung Kolaborasi Transformasi Digital Nasional
- ERP Indonesia Perluas Jejak di Manufaktur Global Lewat Implementasi BZone di Mattel Indonesia
- Rittal Bangun ModCenter Pertama di Indonesia, Proses Modifikasi Panel Kini Hanya 30 Menit
Managing Director Mambu Asia Pasifik David Becker mengatakan tantangan tersebut semakin relevan bagi perbankan syariah Indonesia yang tengah diarahkan tumbuh dalam skala lebih besar.
Aset perbankan syariah Indonesia tercatat mencapai Rp1.061,61 triliun pada Maret 2026 atau tumbuh 10,49% secara tahunan.
Meski demikian, pangsanya terhadap keseluruhan sistem perbankan Indonesia masih kurang dari 8% pada akhir 2025.
“Fase berikutnya bagi bank syariah di Indonesia bukan lagi sekadar meningkatkan aset, tetapi juga membuat layanan perbankan lebih mudah diakses dan relevan melalui pengalaman digital yang sesuai dengan ekspektasi nasabah,” kata Becker.
Menurut dia, peluang pertumbuhan antara lain datang dari pelaku usaha mikro, kecil, dan menengah (UMKM), nasabah berusia lebih muda, serta kelompok masyarakat yang selama ini belum memperoleh layanan perbankan secara optimal.
“Bank syariah perlu menjangkau lebih banyak UMKM, nasabah yang lebih muda, serta masyarakat yang belum terlayani dengan produk digital yang relevan,” ujarnya.
Modernisasi teknologi perbankan tidak sesederhana mengganti sistem lama dengan platform baru.
Becker mengatakan bank harus melakukan transformasi tanpa menciptakan kompleksitas tambahan pada sistem inti atau core banking yang sudah digunakan selama bertahun-tahun.
Persoalan tersebut memiliki karakteristik tersendiri pada perbankan syariah karena terdapat kebutuhan untuk mengakomodasi skema bagi hasil, pembiayaan berbasis aset, hingga pemisahan operasional antara layanan syariah dan konvensional.
Menurut Becker, ketergantungan pada pemeriksaan manual maupun sistem yang tidak saling terhubung dapat meningkatkan risiko kesalahan, keterlambatan, serta inkonsistensi pelaporan ketika volume transaksi bertambah.
Digitalisasi yang dibangun di atas sistem yang kaku juga berpotensi memindahkan kompleksitas ke proses lain, termasuk menambah pekerjaan manual.
Karena itu, Becker menyarankan transformasi dilakukan secara bertahap dibandingkan mengganti seluruh infrastruktur teknologi sekaligus.
“Pendekatan lebih rendah risiko yang bisa dipertimbangkan adalah melakukan modernisasi secara bertahap. Bank dapat memulai produk baru, brand digital, atau lini bisnis baru menggunakan platform modern yang dijalankan secara berdampingan dengan sistem yang sudah ada,” katanya.
Platform tersebut, menurut Becker, kemudian dapat diperluas setelah model yang dikembangkan terbukti berjalan sesuai kebutuhan.
Sebagai contoh implementasi platformnya, Mambu menyebut Bank Jago membangun core banking menggunakan teknologi Mambu dalam waktu tujuh bulan.
Sistem tersebut kemudian menjadi landasan layanan perbankan ritel yang mencakup transaksi sehari-hari, tabungan, pembayaran, hingga pinjaman.
Mambu juga mencatat implementasi pada sejumlah bank syariah di Malaysia.
Bank Islam Malaysia menggunakan platform Mambu ketika mengembangkan aplikasi perbankan digital Be U yang disebut diluncurkan dalam waktu 13 bulan.
Sementara Bank Muamalat Malaysia membawa platform digital syariah ATLAS dari tahap konsep hingga soft launch dalam sembilan bulan.
Angka waktu implementasi tersebut merupakan pengalaman proyek yang disampaikan Mambu dan tidak serta-merta menjadi patokan bahwa proses serupa akan membutuhkan waktu yang sama di setiap bank.
Menurut Becker, manfaat modernisasi sistem perbankan juga tidak cukup diukur dari satu angka penghematan.
Perbankan perlu memperhitungkan total biaya dalam jangka panjang, mulai dari infrastruktur, pemeliharaan, waktu implementasi hingga biaya meluncurkan produk baru.
“Nilai transformasi digital tidak hanya terletak pada efisiensi biaya operasional. Transformasi ini juga mencakup waktu yang lebih cepat untuk membawa produk ke pasar, fleksibilitas produk yang lebih besar, serta kemampuan untuk berkembang seiring meningkatnya kebutuhan nasabah,” katanya.
Tantangan digital tersebut muncul ketika industri perbankan syariah Indonesia tengah menjalani proses konsolidasi dan penguatan skala.
OJK menggabungkan 21 BPR dan BPR Syariah menjadi sembilan entitas serta mengharapkan pembentukan Bank Umum Syariah baru melalui proses spin-off.
Langkah tersebut merupakan bagian dari implementasi Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia (RP3SI) 2023–2027.
Di tengah konsolidasi tersebut, kemampuan bank mengembangkan layanan digital yang mudah digunakan dan relevan bagi nasabah menjadi salah satu aspek yang dinilai menentukan perluasan jangkauan industri.